Domain kniebeuge.de kaufen?
Wir ziehen mit dem Projekt
kniebeuge.de um.
Sind Sie am Kauf der Domain
kniebeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kniebeuge.de kaufen?
Wann tritt eine Risikolebensversicherung in Kraft?
Eine Risikolebensversicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen und die erste Prämie bezahlt wurde. Es ist wichtig, dass alle Gesundheitsfragen im Antragsformular wahrheitsgemäß beantwortet wurden, da falsche Angaben zu Problemen im Leistungsfall führen können. Die Versicherungssumme wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Es ist ratsam, die genauen Bedingungen und Leistungen der Risikolebensversicherung vor Vertragsabschluss sorgfältig zu prüfen. **
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
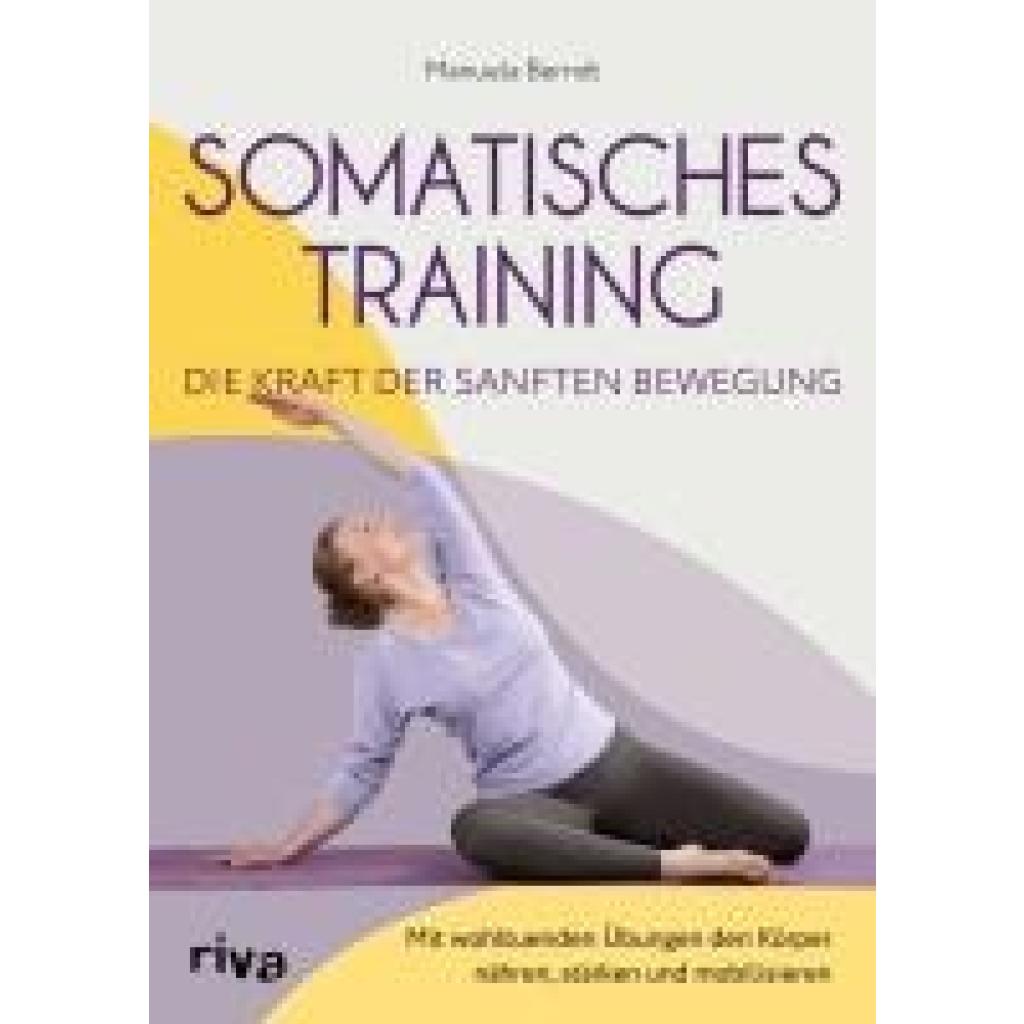
Berndt, Manuela: Somatisches Training - die Kraft der sanften BewegungSomatisches Training - die Kraft der sanften Bewegung , Mit wohltuenden Übungen den Körper nähren, stärken und mobilisieren | Gezielte Programme gegen zahlreiche Beschwerden , Batterien > Autoelektrik , Erscheinungsjahr: 20250128, Autoren: Berndt, Manuela, Seitenzahl/Blattzahl: 192, Themenüberschrift: HEALTH & FITNESS / Exercise, Keyword: Alter; Beckenboden; Dehnübungen; Körpergefühl; Nacken; Pilates; Psoas; Schlaf; Schultern; Senioren; Stabilität; Verletzung; Wirbelsäule; Yoga; geschmeidig; langsam; lockern; lösen, Fachschema: Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen), Fachkategorie: Körper und Geist, Warengruppe: TB/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 556, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
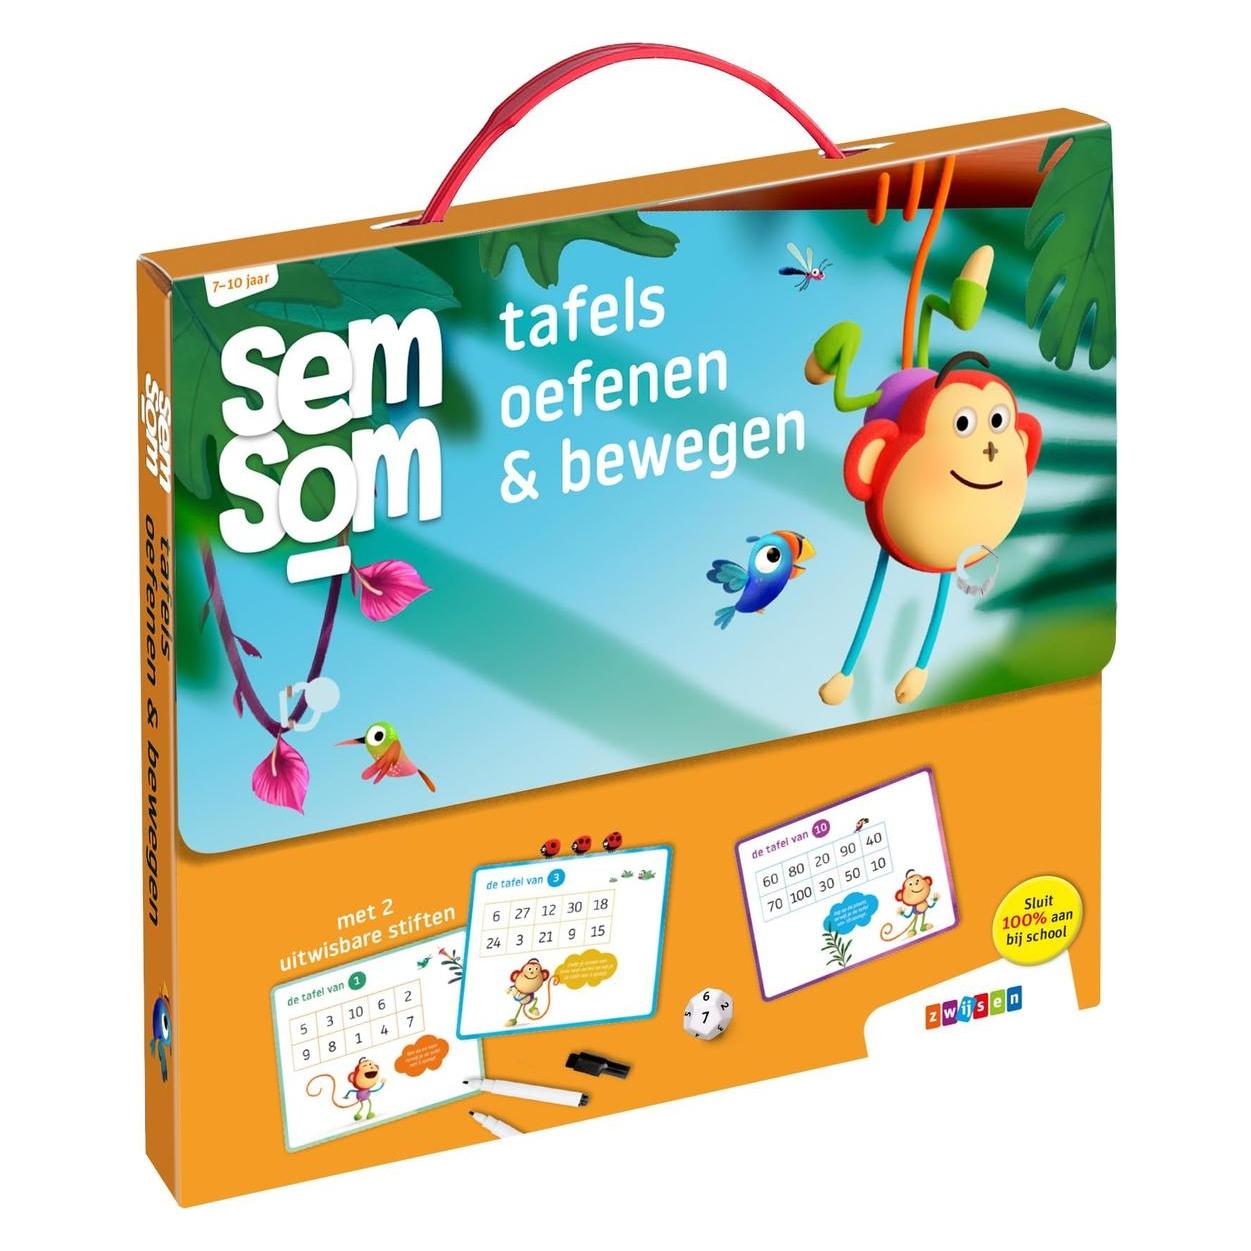
WPG Übung Semsom-Tabellen & Bewegung (Niederländisch)Das Einmaleins von 1 bis 12 spielerisch üben und einprägen! Die Bewegungen von Semsom, dem Affen, machen das Spiel noch lustiger. Dank der abwischbaren Stifte ist endloser Spielspass garantiert. Für Zuhause und die Schule. Das Einmaleins von 1 bis 12 spielend leicht lernen – mit Semsom! Der Affe hat ausserdem noch ein paar coole Bewegungen auf Lager. Durch die Bewegung prägen sich Kinder das Einmaleins besser ein, und es ist gesund und fördert die soziale Interaktion. Das Spiel kann allein oder zu zweit gespielt werden. Dank der abwischbaren Stifte können Kinder endlos üben. So wird das Einmaleinslernen alles andere als langweilig! Inhalt: • 2 Spielbretter mit Einmaleins-Tabellen von 1 bis 12 • Kontrollblatt mit Einmaleins-Diplom • 2 abwischbare Stifte • Würfel Lernziele: • Einmaleins-Tabellen von 1 bis 12 üben • Einmaleins-Tabellen von 1 bis 12 auswendig lernen • Aktives Lernen Vorteile von aktivem und spielerischem Lernen: • Verbessert die Lernleistung • Gut für die Feinmotorik • Mehr Konzentration und besseres Gedächtnis • Gesund und unterhaltsam.31,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Manuela: Somatisches Training - die Kraft der sanften BewegungSomatisches Training - die Kraft der sanften Bewegung , Mit wohltuenden Übungen den Körper nähren, stärken und mobilisieren | Gezielte Programme gegen zahlreiche Beschwerden , Batterien > Autoelektrik , Erscheinungsjahr: 20250128, Autoren: Berndt, Manuela, Seitenzahl/Blattzahl: 192, Themenüberschrift: HEALTH & FITNESS / Exercise, Keyword: Alter; Beckenboden; Dehnübungen; Körpergefühl; Nacken; Pilates; Psoas; Schlaf; Schultern; Senioren; Stabilität; Verletzung; Wirbelsäule; Yoga; geschmeidig; langsam; lockern; lösen, Fachschema: Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen), Fachkategorie: Körper und Geist, Warengruppe: TB/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 556, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann tritt eine Risikolebensversicherung in Kraft?
Eine Risikolebensversicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen und die erste Prämie bezahlt wurde. Es ist wichtig, dass alle Gesundheitsfragen im Antragsformular wahrheitsgemäß beantwortet wurden, da falsche Angaben zu Problemen im Leistungsfall führen können. Die Versicherungssumme wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Es ist ratsam, die genauen Bedingungen und Leistungen der Risikolebensversicherung vor Vertragsabschluss sorgfältig zu prüfen. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
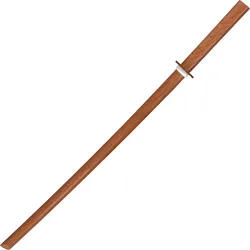
Bokken Holz Daito für Übung und TrainingBokken Daito Holz Katana für Übungs und Trainings Zwecke geeignet. Ein Bokken aus Holz ist ein hervorragendes Trainingswerkzeug für das Üben von Kendo, Aikido oder anderen japanischen Kampfkünsten. Das Daito, also das lange Schwert, ermöglicht es, die Techniken und Bewegungen sicher zu trainieren, ohne das Risiko von Verletzungen, die mit einem echten Schwert verbunden sind. Ein gutes Bokken ist aus stabilem und leichtem Holz wie z.B. Eiche oder Esche gefertigt. Es ist wichtig, dass das Bokken gut in der Hand liegt und eine ausgewogene Balance hat, um ein realistisches Trainingserlebnis zu bieten. Produktdetails Gesamtlänge: 100 cm Material: Holz Farbe: Braun inklusive Tsuba Gewicht: ca. 0,722 kg Holzfarbe bzw. Maserung kann variieren nur für Formübungen konzipiert. Nicht parieren Klinge gegen KIinge16,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.